
※本記事はプロモーションを含みます
「保険料、毎月けっこう払っているけれど、この内容で本当に合っているのかな…」
「無料のFP相談って気になるけど、結局は保険を売りたいだけなのでは?」
結婚・出産・住宅購入、あるいは家計の見直しをきっかけに、そんな不安を抱えて検索している方は少なくありません。この記事では、保険を正しく選ぶ【中立FP】(運営:FPグループ)について、公式情報をもとに「何ができるのか」「評判はどうなのか」「気をつけたい点は何か」を、良い面も気になる面も隠さずに整理しました。
結論
保険の内容を一度プロの目で整理したい方は、初回無料で相談できる「保険を正しく選ぶ【中立FP】」を試す価値があります。保険だけでなく家計全体から整理してくれること、運営グループの案内ページが「保険が不要」という結論もあり得るとしていること、オンライン約60分で気軽に始められることが理由です。
ただし、FPの報酬の仕組みなど公式サイトで詳しく公開されていない部分もあります。相談前に確認ポイントを押さえておけば、納得感のある相談になりやすくなります。
📌 この記事でわかること
- 保険を正しく選ぶ【中立FP】のサービス内容・料金・相談の流れ
- 評判・口コミの現状(第三者の声がどこまで確認できたか)
- メリットだけでなく、利用前に知っておきたい注意点
- 「無料なのに中立?」の仕組みと、相談時に聞くべき質問
- 公的保障と保険料の平均データから考える、保険見直しの意味
※情報確認日:2026年11月22日。料金・特典・条件は変更される場合があります。最新情報は必ず公式サイトでご確認ください。
1結論|保険を正しく選ぶ【中立FP】は「見直しの第一歩」におすすめ
先に結論をお伝えします。「保険料が重い」「内容がよく分からない」「何から手をつければいいか分からない」という方にとって、保険を正しく選ぶ【中立FP】の初回無料相談は、見直しの第一歩として十分に検討する価値があります。
理由はシンプルです。保険の見直しで本当に大変なのは、商品を選ぶことよりも「自分に必要な保障がいくらなのかを、客観的に整理すること」だからです。ここを自分ひとりで整理しようとすると、公的保障や貯蓄まで含めて考える必要があり、なかなか前に進みません。
一方で、無料の相談サービスには「どこまで中立なのか」という疑問がつきものです。この記事ではその疑問にも正面から向き合います。まずは、どんな方に向いているのかを整理してみましょう。
| こんな方に向いています | 慎重に検討したい方 |
|---|---|
| ・毎月の保険料が家計の負担になっている ・今の保障内容が自分に合っているか分からない ・結婚・出産・住宅購入をきっかけに保険を考えたい ・保険ショップなどで提案を受けたが、別の視点でも確認したい(セカンドオピニオン) ・保険だけでなく、教育費や老後資金も含めて整理したい |
・無職・学生など、収入がない方(規約上、対象外となる場合があります) ・同業(FP業・保険募集など)の方 ・個別の投資商品の売買アドバイスなど、保険以外の専門的な助言だけを求めたい方 ・FPの報酬の仕組みまで完全に把握できないと不安な方 |
※利用対象・対象外条件は、運営グループの利用規約に基づく一例です。詳細な条件は申込ページでご確認ください。
この結論に至った根拠は、第2章以降で順番にご説明します。
2保険を正しく選ぶ【中立FP】とは?サービス概要を公式情報で整理
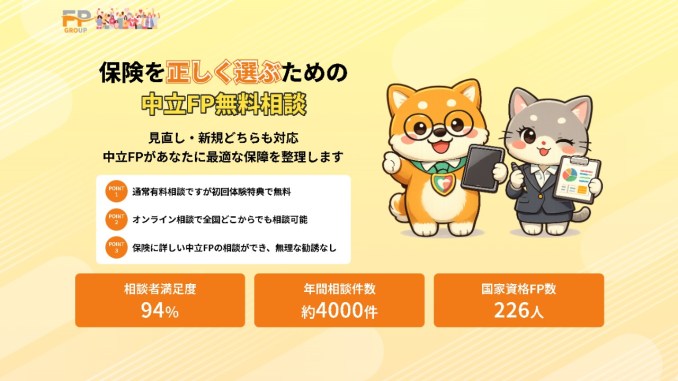
結論として、保険を正しく選ぶ【中立FP】は、保険の見直し・新規加入を中心に、家計やライフプランまで相談できるオンライン中心のFP相談サービスです。公式サイトで確認できた内容を表にまとめました。
| サービス名 | 中立FP無料相談(保険の見直し・新規加入の相談) |
|---|---|
| 運営会社 | 株式会社ローヤルコンサルティング/合同会社扶桑コンサルティング(FPグループ) |
| 相談できる内容 | 保険の見直し・新規加入のほか、家計整理、ライフプラン、教育資金、住宅ローン、資産運用、老後資金、NISA・iDeCo、相続・介護準備など |
| 相談方法 | オンライン(Zoomなど)が中心で、全国から利用可能。東京近郊では対面相談にも対応 |
| 初回相談の時間 | 約60分 |
| 相談料金 | 通常は有料の相談ですが、初回体験特典により無料(公式の表記) |
| 在籍FP | 国家資格を持つFPが226人(公式の表記) |
| 公式が掲げる実績 | 相談者満足度94%、年間相談件数 約4,000件(公式の表記。調査時期・対象などの注記は掲載なし) |
| キャンペーン | 「生活応援キャンペーン」として、お米券とAmazonギフト券1,000円分の特典を案内(対象条件・期間は公式サイトで要確認) |
| 利用の基本対象 | 日本国内在住の20〜69歳程度(詳細は申込ページの条件による。運営グループの利用規約より) |
※上記は2026年11月時点で公式サイトおよび運営グループの案内ページ・利用規約から確認した内容です。満足度や人数などの数値は運営側の自己申告で、第三者による検証は確認できていません。
運営は「FPグループ」。グループ所属・提携のFPが相談を担当
運営グループの利用規約では、相談はグループに所属または提携するFPが担当すると定められています。公式サイトの申込の流れでは、予約後に「中立FPのヒアリング」があり、相談内容に合わせて担当の保険FPが選ばれる、と案内されています。
つまり、予約すれば誰が担当になっても同じ、というより「内容に合わせて担当FPをマッチングしてもらう」仕組みです。担当者との相性が重要な相談だからこそ、後述する「担当FPの紹介し直し」の仕組みも大切なポイントになります。
▶ 保険を正しく選ぶ【中立FP】の最新の条件を公式サイトで見る
3評判・口コミは?第三者の声と公式掲載の声を分けて確認
結論から言うと、2026年11月時点で当サイトが調べた範囲では、保険を正しく選ぶ【中立FP】単体についての第三者の口コミは、ほとんど確認できませんでした。口コミサイトや比較サイトを調べても、利用者本人による具体的な体験談は見つかりにくい状況です。
これは「評判が悪い」という意味でも「評判が良い」という意味でもありません。判断材料がまだ少ないというのが正確なところです。そのうえで、読み方のポイントを整理します。
名前が似た別サービスの口コミと混同しないこと
「FP」「中立」「保険相談」といった言葉は、多くのサービス名に使われています。口コミサイトに出てくる「FP」「中立」を含む名前の口コミは、別会社のサービスのものである可能性が高いため、運営会社名(株式会社ローヤルコンサルティング/合同会社扶桑コンサルティング)で見分けるのが安全です。
公式・運営グループが掲載している声(自社掲載・匿名)
運営グループの案内ページには、利用者の声として次のような内容が掲載されています。いずれも運営側が掲載した匿名の声で、第三者の検証を経たものではない点にご注意ください。
- 保険ショップで保険を勧められたあと、セカンドオピニオンとして相談し、月3万円程度だった保険料を月1万円以下に抑えられた(35歳・美容師・埼玉県の方の声として掲載)
- ライフプラン表を作ったところ、保険がほぼ不要と分かり、共済に加入した(65歳・63歳のご夫婦・福岡県の声として掲載)
- 保険の必要性をデータに基づいて説明してもらい、考え方が理解できた(26歳・主婦・東京都の声として掲載)
共通しているのは、「保険を増やす」ではなく「必要かどうかを見極める」方向の声が掲載されていることです。ただし、効果の大きさは家計や加入状況によって大きく異なり、同じ結果になる保証はありません。
保険相談サービス全般の口コミで見られる傾向
特定のサービスではなく、無料の保険相談サービス全般の口コミを見ると、評価が分かれやすいポイントがあります。
- 良い声の傾向:複数の選択肢を比べられた、保険料が下がった、説明が分かりやすかった
- 不満の声の傾向:日程調整に時間がかかった、担当者によって対応に差があった、相談後の連絡が負担だった
つまり、サービス全体の評価よりも「担当者との相性」「事前に確認したかどうか」が満足度を左右しやすい分野です。これが、第6章で「相談前の確認ポイント」を詳しく取り上げる理由です。
4中立FP相談を選ぶメリット|おすすめできる5つの理由
結論として、保険を正しく選ぶ【中立FP】をおすすめできる理由は、次の5つです。いずれも公式サイトまたは運営グループの案内ページに記載されている内容をもとにしています。
① 保険だけでなく家計全体から整理できる
保険の見直しに加え、家計整理、ライフプラン、教育資金、住宅ローン、老後資金なども相談範囲です。保険料は「家計の一部」なので、全体のバランスで考えられるのは大きな利点です。
② 「保険は不要」という結論もあり得る
運営グループの案内ページでは、ライフプラン表の結果によっては保険が全く必要ない場合もあると説明されています。「加入ありき」ではない姿勢は、安心材料のひとつです。
③ 公的保障・共済・貯蓄も含めて検討
民間の保険だけでなく、公的保障、会社の保障、共済、ネット保険、保険の代わりになる貯蓄なども含めて提案すると案内されています。選択肢が広いほど、納得感のある判断につながります。
④ 担当FPが合わなければ紹介し直し
運営グループの案内ページには、紹介したFPが合わない場合は何度でも無料で紹介し直すと記載があります。相談は人対人。相性に配慮した仕組みがあるのは心強い点です。
⑤ オンライン約60分で気軽に始められる
自宅からZoomなどで約60分。店舗へ足を運ぶ必要がなく、全国から利用できます。小さなお子さんがいて外出しにくい方や、忙しい共働き世帯にも向いています。
なぜ「保険以外も含めて見る」ことが大切なのか
理由は、保険は「公的保障では足りない部分を補うもの」という考え方が基本だからです。たとえば会社員なら健康保険の傷病手当金があり、医療費には高額療養費制度があります(詳しくは第7章)。これらを踏まえずに保険を選ぶと、必要以上に厚い保障になったり、逆に大切な部分が抜けたりしがちです。
保険だけを売る窓口ではなく、家計・公的保障・貯蓄を含めて「必要な保障の大きさ」を一緒に確認できることが、中立を掲げるFP相談の本来の価値といえます。
5利用前に知っておきたいデメリット・注意点
結論として、メリットがある一方で、事前に理解しておくべき注意点が6つあります。ここを知っておくだけで、相談後の「思っていたのと違った」を防ぎやすくなります。
⚠️ 利用前にチェックしたい6つのポイント
- 「無料」は初回体験特典:公式の表記は「通常は有料、初回体験特典で無料」です。運営グループの案内ページでは、通常料金を1回4,800円×3回(14,400円)と示している例があります。2回目以降やライフプラン表の再作成(一部有料と案内)の費用は、事前に確認しましょう。
- 対象外となる条件がある:利用規約では、過去に利用した方(原則1世帯1回)、無職・学生(主婦・主夫を除く)、同業の方、必要な情報を提供できない方、申込者・配偶者以外の相談で本人が同席しない場合などが対象外とされています。
- FPの報酬の仕組みは詳しく公開されていない:確認できた範囲では、FPの報酬の受け取り方、提携先の社名、保険募集人としての登録状況は、公式サイトや規約に記載が見当たりませんでした。
- 保険に加入する場合は「認定FP」の紹介:運営グループの案内ページでは、相談後に保険へ加入する場合は弊社認定のFPを紹介すると案内されています。加入手続きの窓口が変わる可能性があります。
- 特典の条件・期間が不明確:お米券やAmazonギフト券の特典は、対象条件・期間が公式ページに明記されていません。また、規約では特典や利用条件が申込経路やキャンペーンごとに異なる場合があるとされています。
- 通話録音・情報の取り扱い:個人情報保護方針では、通話を録音する場合があると記載されています。保険の申込みに必要な範囲で提携先に情報を提供する場合は、事前の同意が必要とされています。
また、前述のとおり、公式が掲げる満足度94%・FP226人・年間約4,000件といった数値は、調査時期や対象の注記がなく、第三者の検証も確認できていません。数字は「参考情報」として受け止め、最終的には自分の目で相談内容を確かめるのが安心です。
それでもおすすめできる理由
これらの注意点は、多くの無料相談サービスに共通する論点でもあります。大切なのは、「分からない点を相談前に質問し、納得できなければ契約しない」と決めておくことです。初回相談で、加入を急がず持ち帰って検討する。それだけで、リスクは大きく下げられます。次の章で、具体的な質問リストを用意しました。
6「無料なのに中立?」仕組みと失敗しない見極めポイント
結論として、「中立かどうか」は看板の言葉ではなく、提案の根拠をどれだけ説明してくれるかで見極めるのが確実です。
無料の保険相談は、どうやって運営されている?
一般に、無料の保険相談窓口の多くは、契約が成立したときに保険会社から支払われる代理店手数料で運営されています。このため「どこまで中立といえるのか」という論点が生まれます。相談者の費用負担がない一方で、利益相反の可能性があることは、業界全体の前提として知っておきたいところです。
保険を正しく選ぶ【中立FP】を運営するグループは、案内ページで「金融商品の販売手数料がない分、相談者から一律の相談料をいただく仕組み」と説明しています。一方で、保険に加入する場合は認定FPを紹介するとも案内しており、収益の流れの全体像は公開情報だけでは判断できません。だからこそ、相談の場で直接確認することが大切です。
相談時に必ず聞きたい6つの質問
| 質問 | 聞く理由 |
|---|---|
| 今回比較した保険会社・商品はどれですか? | 比較の範囲が分かると、提案の幅を判断できます |
| その商品をすすめる理由は、保障内容・保険料・引受条件のどれですか? | 提案の根拠が「自分の事情」にあるかを確認できます |
| この商品のデメリットや、他社より不利な点はありますか? | 良い点だけでなく弱点も話せるかが、誠実さの目安になります |
| 保険に入らない場合(公的保障・貯蓄・共済)はどうなりますか? | 「加入ありき」でないかを確認できます |
| FPの報酬は、誰から、どのような形で支払われますか? | 収益の仕組みを知ることで、提案の背景を理解できます |
| 今日決めず、持ち帰って検討してもよいですか? | 急かされないかどうかを確認できます |
金融庁の監督指針に関する資料にも、乗合代理店が特定の保険を推奨する場合は、推奨の基準や理由を説明することが求められる旨の記載があります。つまりこれらの質問は、特別なものではなく、正当な確認事項です。遠慮なく聞いて大丈夫です。
質問に対して、根拠を示しながら具体的に答えてくれる担当者であれば、安心して話を進められます。逆に、答えを濁したり、その場での契約を急かしたりする場合は、その日は決めずに持ち帰る判断をおすすめします。担当者が合わないと感じたら、担当FPの変更を申し出ることもできます。
7根拠データ|公的保障と保険料の目安から見直しの意味を考える
結論として、保険の見直しには意味があります。理由は、多くの人が保険料を払い続けている一方で、公的保障という土台も存在するからです。ここでは公的機関のデータで確認します。
① 生命保険料の平均はどれくらい?
生命保険文化センターの調査によると、年間払込保険料(個人年金保険を含む)の平均は次のとおりです。
| 区分 | 年間の平均 | 月額換算(概算) | 出典 |
|---|---|---|---|
| 個人(全体) | 17.1万円 | 約1.4万円 | 生活保障に関する調査(2025年度) |
| 個人(男性/女性) | 19.6万円/15.4万円 | 約1.6万円/約1.3万円 | 同上 |
| 2人以上世帯 | 35.3万円 | 約2.9万円 | 生命保険に関する全国実態調査(2024年度) |
※保険料を実際に支払っている人(世帯)の平均で、個人年金保険の保険料を含み、一時払・頭金は除きます。月額換算は年額を12で割った当サイトの概算です。
家計全体から見ると、月に約2〜3万円という金額は決して小さくありません。この金額が「必要な備え」なのか「なんとなくの習慣」なのかを確認する価値は十分にあります。
② 会社員・公務員には「傷病手当金」がある
会社員や公務員が加入する健康保険には、病気やケガで働けず給与が出ないときに支給される傷病手当金があります。厚生労働省によると、令和4年1月から支給期間が支給開始日から通算して1年6か月になりました。支給額の目安は、直近12か月の標準報酬月額を平均した額の30分の1の3分の2です。自営業の方などが加入する国民健康保険には、原則としてこの制度はありません。
つまり、働き方によって公的保障の厚さが違うため、同じ保険が全員に必要とは限りません。
③ 医療費には「高額療養費制度」があり、2026年8月から見直された
高額療養費制度は、医療機関や薬局の窓口で支払った額が月ごとの上限を超えた場合に、超えた分が払い戻される制度です。厚生労働省は、令和8年8月からの制度では、70歳未満・年収約370万円〜約510万円の方が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられるとしています。
2026年8月の見直しでは、月ごとの上限額の見直しと同時に、長期療養の方の負担を抑える「年間上限」が新たに設けられました。見直しは段階的に行われるため、最新の上限額は厚生労働省や加入先の健康保険で確認してください。なお、入院時の食費や差額ベッド代などは高額療養費の対象外です。
④ 見直しで生まれる「余裕」をイメージしてみる
仮に保険の見直しで毎月の保険料を減らせたとしたら、どれくらいの金額になるでしょうか。単純計算(利息は考慮しない)は次のとおりです。
| 減らせた月額 | 1年 | 10年 | 30年 |
|---|---|---|---|
| 3,000円 | 3.6万円 | 36万円 | 108万円 |
| 5,000円 | 6万円 | 60万円 | 180万円 |
| 10,000円 | 12万円 | 120万円 | 360万円 |
※あくまで仮定の計算です。保険料を減らせるかどうか、いくら減らせるかは、加入状況や家族構成によって異なります。見直しの結果、必要な保障が不足していると分かり、保障を増やす提案になることもあります。
数字を見ると、「なんとなく払い続ける」ことのコストと、「一度立ち止まって確認する」ことの価値の差が見えてきます。その確認を、初回無料で試せるのが中立FP相談の入口です。
8相談の流れと事前準備
結論として、相談の流れはシンプルです。公式サイトでは、次の3ステップで案内されています。
- ご予約公式サイトの「1分で無料相談を予約する」ボタンから予約します。
- 中立FPのヒアリング相談内容に応じて、最適な保険FPが選定されます。
- オンライン相談担当者から相談の詳細について案内があり、約60分の相談を行います。
相談前に準備しておくと役立つもの
- 加入中の保険の内容が分かるもの(保険証券、またはマイページの契約内容)
- 家計の大まかな収支(毎月の手取り、固定費、貯蓄額のイメージ)
- 将来の希望(子どもの教育費、住宅購入、老後の暮らしなど)
- 第6章の質問リスト(印刷またはメモしておく)
申込時に気をつけたいこと
規約では、申込内容に虚偽があると判断された場合や、必要な情報(家族構成・収入・資産状況など)を提供できない場合は対象外となる可能性があります。また、連絡がつかない場合や一定期間内に返信がない場合は、申込みが取り消されることがあります。予約後の連絡には早めに返信するようにしましょう。
また、規約によると、申込者・配偶者以外の方の相談で、ご本人が同席しない場合は対象外となることがあります。ご家族のための相談は、ご本人と一緒に受けるのが基本です。
9相談で描ける「安心の未来」と、向いている人・向かない人
結論として、保険の見直しの本当の価値は、保険料の金額だけではありません。「自分と家族に必要な備えが分かっている」という安心感を手に入れられることにあります。相談を通じて、次のような未来を目指せます(結果は状況によって異なります)。
☀️ 毎月の保険料に「納得」できる
なんとなく払っていた保険料が、「この保障のために必要な金額」と説明できるようになります。固定費への漠然とした不安が軽くなります。
🌱 浮いたお金を将来の準備に回せる
見直しの結果、余裕が生まれたなら、教育費や老後資金の準備に振り向ける選択肢が見えてきます(保障が不足している場合は、逆に増やす判断もあります)。
🏠 ライフイベントを前向きに迎えられる
結婚・出産・住宅購入などの節目に、家計とライフプランを一度整理しておくことで、「これから先」を安心して考えられます。
🤝 「一度プロに確認した」という心の余裕
万が一のとき家族がどう困るのか、どの備えがあれば足りるのか。数字で把握できると、不安が「備え」に変わります。
向いている人・向かない人のまとめ
✅ 向いている人
- 保険料の負担が気になるが、何から見直せばよいか分からない人
- 保険ショップや保険会社の提案とは別の視点でも確認したい人
- 保険だけでなく、貯蓄・教育費・老後資金も含めて整理したい人
- 自宅からオンラインで気軽に相談したい人
⚠️ 向かない人(または慎重に検討したい人)
- FPの報酬の仕組みなど、収益構造の全体を事前に完全に把握しないと不安な人
- すぐに特定の金融商品の売買アドバイスだけを求めたい人
- 相談後の連絡や提案を受けること自体に強い負担を感じる人
「向かない人」に当てはまる場合でも、相談の場で質問し、納得できなければ断る前提であれば、初回無料の相談を試すこと自体のリスクは小さくなります。
10よくある質問(FAQ)
公式サイトでは、通常は有料の相談を、初回体験特典により無料で受けられると案内されています。2回目以降の費用や、無料となる条件の詳細は公式サイトで確認することをおすすめします。
運営グループの案内ページでは、依頼がない限り金融商品の勧誘・販売は行わないと説明されています。ただし、この点について第三者による検証は確認できていません。不安な場合は、相談の冒頭で「今日は情報収集が目的で、契約は考えていません」と伝えておくと安心です。
いいえ、保険への加入は任意です。運営グループの案内ページでは、ライフプラン表の結果によっては保険が全く必要ない場合もあると説明されています。納得できなければ加入しない、持ち帰って検討する、という選択も可能です。
オンライン(Zoomなど)が中心で、全国どこからでも利用できます。公式サイトでは、東京近郊では対面相談も可能と案内されています。
運営グループの案内ページには、紹介したFPがマッチしなかった場合は何度でも無料で紹介し直すと記載されています。担当者の変更を希望する場合は、遠慮せずに申し出ましょう。
基本の対象は日本国内在住の20〜69歳程度とされ、詳細な条件は申込ページに記載されます。利用規約では、過去に利用した方(原則1世帯1回)、無職・学生(主婦・主夫を除く)、同業の方などは対象外となる場合があるとされています。
個人情報保護方針では、原則として本人の同意なく担当FPおよびグループ内の関係者以外には提供しないとされています。ただし、保険・金融商品の申込みに必要な範囲で提携先に提供する場合があり、その際は事前の同意が必要とされています。通話を録音する場合がある点も、あらかじめ確認しておきましょう。
公式サイトでは「生活応援キャンペーン」として特典が案内されていますが、対象条件や期間は明記されていません。利用規約でも、特典や利用条件は申込経路やキャンペーンごとに異なる場合があるとされているため、申込み前に公式の最新情報で条件を確認してください。
11まとめ|保険を正しく選ぶ第一歩は初回無料の中立FP相談から
ここまで、保険を正しく選ぶ【中立FP】について、公式情報と客観的なデータをもとに整理してきました。改めて結論をお伝えします。
再結論
保険料や保障内容に迷っている方は、初回無料の相談で「今の保険が自分に合っているか」を確認してみる価値があります。
- 理由①:保険だけでなく、家計・公的保障・貯蓄まで含めて整理できる
- 理由②:「保険は不要」という結論もあり得ると案内されており、加入ありきではない
- 理由③:オンライン約60分、初回体験特典で無料(公式の表記)。担当FPの紹介し直しの仕組みもある
一方で、FPの報酬の仕組みや提携先などは公開情報が限られ、第三者の口コミも少ないため、第6章の質問リストを手元に、納得できるまで確認してから判断するのが安心です。
保険は、一度入ったら終わりではなく、ライフステージに合わせて見直していくものです。「いつか見直そう」と思いながら月々の保険料を払い続けるのではなく、まずは1時間、プロと一緒に現状を整理してみる。その小さな一歩が、家計の安心と、家族の将来への自信につながります。
参考にした公的情報・資料
※本記事は、2026年11月22日時点で公式サイトおよび公開情報から確認した内容をもとにした一般的な情報提供であり、特定の保険商品の推奨・勧誘を目的としたものではありません。サービスの内容・料金・特典・対象条件は変更される場合があります。保険の加入・見直しの最終判断は、最新の公式情報や契約内容をご確認のうえ、ご自身の責任で行ってください。
※本記事はプロモーションを含みます


