
※本記事はプロモーションを含みます
最終更新:2026年11月9日(公式サイト・プレスリリース・公的機関の公開情報をもとに作成)
「求人を出しても応募が集まらない」「スタッフから『給料日まで待てない』と相談されるたびに、経理担当が振込対応に追われる」「業務委託のドライバーや協力会社から、報酬の前払いを求められて断りづらい」――。
人手不足が続くいま、「前払いに対応しているかどうか」は、求職者や協力会社が働く先を選ぶときの判断材料のひとつになっています。一方で、前払いを自社で運用しようとすると、資金の準備・金額の計算・振込作業・給与日の差し引きと、思った以上に手間がかかるのも現実です。
そこで注目したいのが、株式会社バイオンが提供する給与・報酬の前払いサービス「PAYMO(ペイモ)」です。この記事では、公式サイトやプレスリリース、公的機関の情報を確認したうえで、料金・仕組み・メリット・注意点・評判の実情まで、導入を検討する企業の担当者の目線で整理しました。
📌 この記事でわかること
- PAYMOの基本情報と「企業負担0円」の中身
- 立替払い型と直接払い型の違い、自社に合うプランの選び方
- 手数料の目安と、少額利用で損をしないための考え方
- 導入前に確認したい注意点・法令面のポイント・口コミの実情
📋 目次
- 1. 結論|PAYMOは「企業負担0円で給与・報酬の前払いを始めたい会社」向け
- 2. PAYMO(ペイモ)とは?サービスの基本情報
- 3. 前払い対応で企業が抱えがちな3つの悩みとPAYMOの解決策
- 4. PAYMOが選ばれる6つの特徴
- 5. 料金・手数料を整理|「企業負担0円」の中身とは
- 6. 立替払い型と直接払い型の違いと選び方
- 7. 導入までの流れと、スタッフの使い方
- 8. 導入で描ける明るい未来|企業にとってのメリット
- 9. 事前に知っておきたい注意点・デメリット
- 10. 法令面のポイント|賃金支払いの原則と貸金業との関係
- 11. PAYMOの評判・口コミは?公開情報から分かること
- 12. 他の給与前払いサービスと比べたPAYMOの立ち位置
- 13. PAYMOがおすすめな企業・向かない企業
- 14. PAYMOに関するよくある質問(FAQ)
- 15. まとめ|まずは公式サイトで条件を確認しよう
1. 結論|PAYMOは「企業負担0円で給与・報酬の前払いを始めたい会社」向け
先に結論をお伝えします。PAYMOは、初期費用・月額費用0円で、従業員の給与前払いと業務委託スタッフ・協力会社の報酬前払いを一本化したい企業に向いたサービスです。
✅ 3行でわかるPAYMO
- 導入企業の費用負担は0円(初期費用・月額費用。公式サイトの案内)
- 給与も報酬も前払いに対応。雇用形態が混在する現場でも一本化しやすい
- 立替払い型と直接払い型を選べるので、資金繰りや社内ルールに合わせやすい
そう言える3つの理由
- 理由①:導入のハードルが低い。初期費用・月額費用が0円で、最低利用期間・最低利用人数も設けられていない(PRONIアイミツ掲載情報)ため、小さな会社でも試しやすい設計です。
- 理由②:対象が広い。2024年2月に業務委託報酬の前払いとして始まり、2025年1月から給与所得者も対象に。軽貨物・人材派遣・警備・販売代理店など、さまざまな契約形態のスタッフを抱える現場と相性がよいサービスです。
- 理由③:運用の選択肢がある。事前資金が不要な「立替払い型」と、手数料率を重視した「直接払い型」から選べます。
ただし、「企業負担0円」は「前払いを利用するスタッフ側に費用がかからない」という意味ではありません。次章以降で、手数料の目安や注意点も包み隠さずお伝えします。まずは公式サイトで全体像を見ておきたい方は、こちらからどうぞ。
2. PAYMO(ペイモ)とは?サービスの基本情報
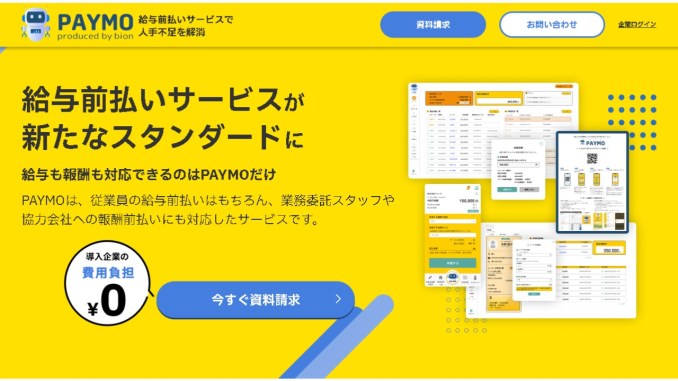
PAYMOは、企業に代わって、働いた分の給与や報酬を前払いするサービスです。スタッフはすでに働いた分の金額を、給与日・報酬の支払日を待たずに、スマートフォンから申請して受け取れます。公式サイトでは「末締め翌月25日払い」のケースを例に、決められた支払日を待たず、必要なタイミングで受け取れる仕組みとして紹介されています。
| サービス名 | PAYMO(ペイモ) |
|---|---|
| 運営会社 | 株式会社バイオン(東京都千代田区神田錦町2丁目5番2号) |
| 代表者・設立 | 代表取締役 田上 栄一/2020年9月設立・資本金5,000万円(PRONIアイミツ掲載の会社情報) |
| 提供開始 | 2024年2月(業務委託報酬の前払いとして)→ 2025年1月に給与所得者へ対象拡大・直接払い型プランを追加 |
| 対象者 | 従業員(給与所得者)・業務委託スタッフ・協力会社 ※給与所得者が利用する場合は労使間の同意が必要 |
| プラン | 立替払い型/直接払い型(公式サイトには「デポジット型」の記載もありますが、詳細は確認できませんでした) |
| 導入企業の費用 | 初期費用0円・月額費用0円 |
| 振込 | セブン銀行のリアルタイム振込サービスと連携。メンテナンス時間を除き、24時間365日ほぼリアルタイムで入金(公式サイト) |
| 受取口座 | 指定なし。スタッフが現在使っている口座をそのまま利用可能 |
| 利用者側の手数料 | 公式サイトに記載なし。PRONIアイミツ掲載情報では、サービス利用手数料(直接払い型1%〜/立替払い型3%〜)+振込手数料1回500円 |
運営元のバイオンは、FinTech領域でサービスを展開している会社で、PAYMOのほかにも企業向けの資金調達・決済関連サービスを提供しています。なお、検索すると以前に提供されていた同名の割り勘アプリ「paymo」(AnyPay株式会社)の情報も混ざって表示されますが、まったく別のサービスですのでご注意ください。
詳しい仕組みや導入条件は、PAYMO公式サイトで最新の内容を確認できます。
3. 前払い対応で企業が抱えがちな3つの悩みとPAYMOの解決策
PAYMOの価値を理解するには、「そもそも前払いに対応しようとすると、何が大変なのか」を整理するのが近道です。
悩み①:求人で「前払い可」が当たり前になりつつある
日払い・週払い・前払いへの対応は、求職者にとって職場選びの条件のひとつです。対応していない会社は、同じ条件の求人と並んだときに見劣りしやすくなります。PAYMOは「前払い対応可能」を求人や募集時のアピールポイントにできる点を、導入メリットとして挙げています。
悩み②:都度対応は、金額確認・計算・振込・差し引きで事務負担が大きい
スタッフから前払いを頼まれるたびに、勤務実績の確認、前払い額の計算、振込、給与日の差し引き処理が発生します。担当者が属人的に対応していると、ルールがあいまいになったり、ミスが起きたりもします。PAYMOは申請の受付から振込までをシステムが自動で処理し、管理画面で一元管理できる設計です。
悩み③:業務委託・協力会社は、報酬の支払いサイクルが長く、前払いの制度化が難しい
雇用契約ではない業務委託スタッフは、一般的な給与前払いサービスの対象外になりがちです。報酬が発生してから実際に支払われるまでの期間が長い業界では、スタッフ側の資金繰りが課題になります。PAYMOは給与だけでなく、業務委託費・報酬の前払いにも対応しているため、雇用形態が混在する現場でも制度をそろえやすくなります。
💡 ここまでのポイント
- 「前払い対応」は求人の差別化になるが、自社運用は手間とコストがかかる
- PAYMOは申請〜振込をシステム化し、給与と報酬の両方をまとめて扱える
4. PAYMOが選ばれる6つの特徴
PAYMOの特徴は、大きく6つに整理できます。それぞれ「結論→理由→具体例」の順で見ていきましょう。
特徴①:導入企業の初期費用・月額費用が0円
結論:コストを理由に前払い導入を見送ってきた会社でも、始めやすいサービスです。
理由:公式サイトでは「導入企業の費用負担¥0」と案内されており、PRONIアイミツの掲載情報でも最低利用期間・最低利用人数が「なし」とされています。
具体例:まず数名のスタッフから試して、運用に慣れてから対象を広げるといった段階的な導入も検討できます。
特徴②:給与にも報酬にも対応している
結論:正社員・アルバイト・派遣・業務委託が混在する現場で、前払いの窓口を一本化できます。
理由:2025年1月のリリースで、業務委託報酬に特化していたサービスが給与所得者にも対象を拡大しました。
具体例:軽貨物ドライバー(業務委託)と事務スタッフ(雇用)が同じ会社にいる場合でも、同じ仕組みで前払いに対応できます。
特徴③:立替払い型・直接払い型から選べる
結論:「資金を出したくない」会社にも、「手数料を抑えたい」会社にも、選択肢があります。
理由:公式リリースでは、直接払い型を「手数料率を重視したプラン」、立替払い型を「キャッシュフローを重視したプラン」と位置づけています。
具体例:詳しくは第6章で比較します。
特徴④:リアルタイム振込で、承認後すぐに入金
結論:「今日必要」という切実な場面で使いやすい仕組みです。
理由:セブン銀行のリアルタイム振込サービスと連携し、申請から振込までメンテナンス時間を除きほぼリアルタイムとされています。
具体例:夜間や休日の急な出費でも、申請が承認されればスタッフは自分の口座で受け取れます。ただし、受取側の金融機関によっては24時間対応でない場合があるとの注記が、運営会社の発表にあります。
特徴⑤:管理画面で上限設定・承認・利用状況をまとめて管理
結論:「使いすぎ」や「管理の抜け漏れ」を防ぎながら運用できます。
理由:スタッフごとの利用額の把握、承認なしで振込を許可する限度額の設定、勤務実績の枠内で承認を省略する機能など、細かい管理が可能と案内されています。
具体例:「勤務実績の7割まで」といった上限ルールを社内で決めて、システム上で運用するイメージです。
特徴⑥:勤怠データの連携あり・なしのどちらでも運用可能
結論:勤怠システムを使っていない会社でも導入しやすいのが強みです。
理由:PRONIアイミツの掲載情報では、CSV・スプレッドシートでの勤怠データ取り込みや、日付・曜日を指定した定期前払い申請に対応するとされています。
具体例:既存の勤怠管理をそのままに、PAYMO側にはCSVで実績を取り込むだけ、といった運用が考えられます。
\ 自社の運用に合うか、まずは公式サイトで確認 /
PAYMO(ペイモ)の導入内容をチェックする ▶5. 料金・手数料を整理|「企業負担0円」の中身とは
結論:導入企業が支払う初期費用・月額費用は0円ですが、前払いを利用する際には手数料が発生する仕組みです。ここを正しく理解しておくことが、導入後のトラブル回避につながります。
PAYMOの料金プラン(公開情報)
| 直接払い型 | 立替払い型 | |
|---|---|---|
| 初期費用 | 0円 | 0円 |
| 月額費用 | 0円 | 0円 |
| サービス利用手数料 | 1%〜 | 3%〜 |
| 振込手数料 | 1回500円 | 1回500円 |
| 最低利用期間・人数 | なし | なし |
| 審査 | 記載なし | 所定の審査あり |
出典:PRONIアイミツ SaaS「PAYMOの料金プラン」(2026年11月時点)。実際の料率は契約条件により異なる場合があります。
手数料は誰が負担する?
ここは多くの方が気になる点ですが、手数料の負担者について、公式サイトには明確な記載が見当たりませんでした。一方、2025年1月の公式リリースには、直接払い型について「従来の立替払い型に比べて従業員の手数料負担が少なく」という表現があります。このことから、PAYMOは前払いを利用するスタッフ側に手数料が発生する設計だと読み取れます。なお、給与前払いサービス全般でも、立替払い型は従業員側が手数料を負担するケースが多いと解説されています。
⚠️ 導入前に必ず確認したいこと
- 実際の手数料率(「1%〜」「3%〜」の「〜」の上限や決まり方)
- 手数料を負担するのは企業か、スタッフか(契約内容・約款で確認)
- スタッフへの説明資料を用意してもらえるか
手数料の試算:少額を何度も申請すると割高になる
公開されている最低料率で試算すると、次のようになります。振込手数料が1回あたり固定の500円のため、金額が小さいほど手数料の割合が大きくなるのがポイントです。
| 前払い額 | 直接払い型(1%+500円) | 立替払い型(3%+500円) |
|---|---|---|
| 3万円 | 800円(約2.7%) | 1,400円(約4.7%) |
| 5万円 | 1,000円(約2.0%) | 2,000円(約4.0%) |
| 10万円 | 1,500円(約1.5%) | 3,500円(約3.5%) |
※公開されている最低料率での試算例です。実際の料率・手数料の負担方法は契約内容により異なります。
この試算から、「こまめに少額を申請するより、必要なときにまとめて申請する」ほうが負担を抑えやすいことが分かります。導入時にスタッフへこの考え方を周知しておくと、「手数料が思ったより高かった」という不満を防げます。
参考までに、PRONIアイミツに掲載されている給与前払いサービス全体の料金の目安は、月額費用が無料〜50,000円、振込手数料が200〜500円とされています。PAYMOの月額0円は低い水準ですが、振込手数料500円はその目安の上限にあたります。コスト全体で比較する際の参考にしてください。
\ 自社の場合の手数料・料率は公式サイトから確認 /
PAYMO(ペイモ)の料金・導入条件を確認する ▶6. 立替払い型と直接払い型の違いと選び方
結論:「事前に資金を用意したくない・早く始めたい」なら立替払い型、「スタッフの手数料負担を抑えたい・資金に余裕がある」なら直接払い型が基本の考え方です。
↔ 表は横にスクロールできます
| 立替払い型 | 直接払い型 | |
|---|---|---|
| 資金の流れ | PAYMOが前払い分を立て替えて、スタッフへ振込。後日、企業がPAYMOへ立替金と手数料を精算 | 企業が支払資金をセブン銀行の企業口座に事前に用意。その資金からスタッフへ振込 |
| 事前の資金準備 | 不要 | 必要 |
| 審査 | あり(与信審査) | 記載なし |
| 導入期間の目安 | 最短3日 | 口座開設後すぐ(口座開設に約1カ月) |
| サービス利用手数料 | 3%〜 | 1%〜 |
| 位置づけ | キャッシュフロー重視 | 手数料率重視 |
こんな会社はどちら?
・できるだけ早く(最短3日目安)始めたい
・キャッシュフローを崩したくない
・スタッフの手数料負担を抑えたい
・利用が多く、長期的に運用したい
なお、給与前払いサービス全般では、直接払い型のほうが賃金支払いの原則(後述)に沿った運用をしやすいと解説されることもあります。どちらを選ぶ場合も、契約内容と運用ルールを事前に確認しておくと安心です(詳しくは第10章)。
7. 導入までの流れと、スタッフの使い方
結論:企業側の手続きはシンプルで、公式サイトでは最短即日から利用開始できると案内されています(立替払い型は最短3日、直接払い型は口座開設が必要)。
企業側の導入ステップ(公式サイトの案内)
- お申込み・お問い合わせ公式サイトのフォームから申し込み、または資料請求・問い合わせを行います。
- アカウント登録必要事項の入力と書類の提出を行います。
- 審査(プランによる)立替払い型では、運営会社による与信審査があります。
- 利用開始最短即日。立替払い型は最短3日、直接払い型は口座開設後すぐに使えますが、口座開設に約1カ月かかるとされています。
スタッフ側の使い方
- 利用登録業務委託スタッフはQRコードから簡単に登録できる仕組みが紹介されています。
- スマホで前払いを申請働いた分の範囲内で、金額を指定して申請します。
- 承認企業側の承認を経て振込されます(勤務実績の枠内では承認を省略する設定も可能)。
- リアルタイムで入金受取口座は現在使っているもので問題ありません。
⚠️ 給与所得者の場合
- 給与所得者が利用するには、労使間の同意が必要です(公式リリースの注記)。
- 就業規則や賃金規程に前払い制度のルール(対象者・上限額・申請回数など)を明記しておくと、運用がスムーズです。
\ 導入の流れ・必要書類は公式サイトで確認できます /
PAYMO(ペイモ)の導入を相談してみる ▶8. 導入で描ける明るい未来|企業にとってのメリット
結論:前払いの仕組みが整うと、「採用」「定着」「経理」「協力会社との関係」の4つの場面で、働く人にも会社にも前向きな変化が期待できます。(効果の大きさは企業や業界によって異なり、成果を保証するものではありません。)
① 採用:求人票に「前払い対応可」と書ける
求人や募集の場面で、「必要なときに、働いた分を受け取れる」ことを打ち出せるようになります。同じ条件の求人が並んだとき、「ここなら安心して働ける」と感じてもらう後押しになり、応募の間口が広がることが期待できます。
② 定着:急な出費で困るスタッフが減る
家電の故障、冠婚葬祭、医療費――給料日の前に急なお金が必要になる場面は誰にでもあります。「困ったときに頼れる職場」という安心感は、スタッフの満足度や長く働きたい気持ちにつながります。
③ 経理:前払い対応の手間から解放される
申請の受付から振込までをシステムが処理するため、担当者が個別の相談対応や振込作業に追われる時間が減ります。浮いた時間を、本来の業務に使えるようになります。
④ 協力会社:報酬の前払いで関係を強められる
業務委託スタッフや協力会社に「前払い対応」を用意すれば、募集時の差別化になるだけでなく、取引先としての信頼にもつながります。2024年の運営会社の発表では、PAYMOの前払いは導入企業と直接契約し、その企業で働く業務委託スタッフを対象にする形だと説明されています。
🌈 導入後のイメージ
- 求人票に「前払い対応可」と載せ、応募の間口が広がる
- スタッフが急な出費でも慌てず、安心して仕事に集中できる
- 経理は振込・計算の手間が減り、本来の業務に時間を使える
9. 事前に知っておきたい注意点・デメリット
メリットだけでなく、導入前に知っておきたい点も整理しておきます。あらかじめ把握しておけば、ほとんどは運用ルールで対処できます。
注意点①:前払いの手数料は利用者側に発生する可能性が高い
「企業負担0円」でも、スタッフ側には手数料がかかる設計です。対処法:導入前に料率と負担者を確認し、スタッフに「少額を何度も申請するとコストが高くなる」ことを周知しましょう。
注意点②:立替払い型は審査がある
立替払い型は与信審査が必要で、審査の結果によっては導入できない場合があります(審査基準は公開されていません)。対処法:審査に不安がある場合は、早めに問い合わせて確認しましょう。
注意点③:直接払い型は事前資金とセブン銀行の企業口座が必要
口座開設に約1カ月かかるとされているため、すぐに使い始めたい場合には向きません。対処法:急ぐ場合は立替払い型で始め、運用が安定してから直接払い型へ切り替えるなど、段階的な導入も相談してみましょう。
注意点④:給与所得者は労使間の同意と社内ルール整備が必要
対象者・上限額・申請回数などを就業規則等に明記し、全従業員に周知することが推奨されます。前払いが常態化すると、スタッフの家計がかえって厳しくなるおそれもあるため、上限額の設定も大切です。一般には、給与の70%程度を上限の目安にするケースが紹介されています。
注意点⑤:24時間振込は受取側の金融機関に左右される場合がある
運営会社の発表に、金融機関によっては24時間振込に対応していない場合がある旨の注記があります。対処法:スタッフの主な受取口座の金融機関を事前に確認しておくと安心です。
注意点⑥:導入実績・第三者評価の公開情報が限られている
確認できた範囲では、導入社数や、社名入りの導入事例は公表されていませんでした。また、PRONIアイミツの機能一覧では、プライバシーマーク(Pマーク)やISMSの取得、二段階認証への対応は「非対応」と掲載されています(通信の暗号化は対応)。セキュリティ体制を重視する会社は、資料請求や問い合わせの際に、個人情報の取り扱い・セキュリティ対策を具体的に質問することをおすすめします。
10. 法令面のポイント|賃金支払いの原則と貸金業との関係
給与前払いは、導入前に「法的に問題ないのか」を気にされる方が多い分野です。ここでは公的機関の情報をもとに、押さえておきたい基本を整理します。(個別の判断は、社会保険労務士や弁護士などの専門家にご相談ください。)
賃金支払いの5原則
労働基準法第24条は、賃金について「通貨払い」「直接払い」「全額払い」「毎月1回以上払い」「一定期日払い」の5つの原則を定めています。給与前払いサービスは、これらの原則を踏まえて設計・運用されることが前提です。
「前払い」と「前借り」は別物
給与前払いはすでに働いた分の賃金を前倒しで受け取る仕組みで、まだ働いていない分を借りる「前借り」とは異なります。PAYMOも「働いた分」を対象にしたサービスとして案内されています。
立替払い型と「直接払いの原則」
立替払い型では、事業者が従業員に前払い分を支払う形になるため、契約や運用の設計によっては「直接払いの原則」との関係が論点になるとする解説があります。一方、厚生労働省は2022年、使用者が第三者に賃金の支払いを委託する場合でも、賃金が労働者の手に渡るまで使用者の支払義務が消滅しないなどの条件であれば、直接払いの原則に違反しないとの考えを、グレーゾーン解消制度の回答で示しています。
貸金業との関係は「個別判断」
金融庁は2018年12月のグレーゾーン解消制度の回答で、特定の給与前払いサービスについて貸金業に当たらないと判断しました。理由として、立替が給与支払日までの極めて短期間であること、従業員の信用力を調査していないこと、手数料が導入企業の信用力によらず一定であることなどが挙げられています。ただし、これは個別の事例についての回答で、類似のサービス全般を一律に認めたものではありません。別の事例(2022年11月の個人事業主向け支払代行サービス)では、貸付けに該当すると判断されたものもあります。
⚠️ 本記事の立場
- PAYMOが貸金業に当たるか、登録が必要かといった点は、公開情報だけでは判断できませんでした。
- 気になる場合は、契約スキーム(誰が誰に立て替え、誰がどの手数料を負担するのか)を運営会社に確認し、必要に応じて専門家に相談してください。
11. PAYMOの評判・口コミは?公開情報から分かること
結論:2026年11月時点で、PAYMOについて第三者が実際の利用体験を書いた、検証可能な口コミは多くありません。ここでは、確認できた事実を正直にお伝えします。
確認できた情報
- 比較サイトの紹介:PRONIアイミツ掲載ページでは、サポート担当者のコメントとして、利用者から「急な出費でも働いた分をすぐ受け取れて助かる」といった声、企業から「求人に前払い対応を明記して応募が増えた」「振込や計算の手間が減った」といった声が紹介されています。ただし、これは運営側が紹介している声で、利用者個人のレビューとしては掲載されていません。
- IT製品レビューサイト:ITreviewではPAYMOの評価対象レビューが0件で、点数が反映されていません(当サイトの調査時点)。
- 「評判」とうたう各種記事:多くは運営会社の公式情報の紹介が中心で、実際の利用者の声は含まれていませんでした。
指摘されやすい論点
口コミそのものは少ないものの、解説記事で繰り返し指摘されているのは、「企業負担0円」でも、働く側に手数料がかかる点です。頻繁に少額を申請すると総負担が増える可能性があるため、第5章の試算も参考にしてください。
口コミが少ない=サービスが悪い、ではない
PAYMOは2024年2月に始まった、比較的新しいサービスです。口コミが少ないのは「まだ情報が出そろっていない」ことが大きな理由で、サービスの良し悪しを示すものではありません。そのため、導入前には自社で次の点を確認しましょう。
✅ 問い合わせ・資料請求で確認したい質問リスト
- 実際の手数料率と、手数料を負担するのは誰か
- 立替払い型の審査基準と、審査にかかる日数
- 個人情報の管理体制・セキュリティ対策の内容
- スタッフ向けの案内資料・問い合わせ窓口の有無
- 同業種での導入事例(社名非公開でも可)
- 契約の最低期間・解約条件
12. 他の給与前払いサービスと比べたPAYMOの立ち位置
給与前払いサービスには、Payme(ペイミー)、前払いできるくん、即給 byGMOなど、さまざまな選択肢があります。ここでは個別の比較ではなく、PAYMOを選ぶときの判断軸を整理します。
↔ 表は横にスクロールできます
| 比較軸 | PAYMOの特徴 | 選ぶときのポイント |
|---|---|---|
| 対象者 | 給与所得者+業務委託スタッフ・協力会社 | 業務委託や協力会社も含めたい会社ほど相性がよい |
| 企業の費用 | 初期0円・月額0円 | 月額固定費を抑えたい会社向き |
| 利用者の手数料 | 1%〜(直接払い)/3%〜(立替払い)+振込500円 | 振込手数料の水準は全体の目安(200〜500円)の上限側 |
| プランの選択肢 | 立替払い型・直接払い型 | 資金繰りと手数料のどちらを優先するかで選べる |
| 勤怠連携 | 連携なしでも運用可 | 勤怠システムが未整備でも始めやすい |
| 導入実績の公開 | 社数・事例の公開は限定的 | 実績を重視する会社は、問い合わせ時に確認 |
他社サービスとも見比べたうえで、「給与も報酬も、一つの仕組みでそろえたい」「まずは費用をかけずに始めたい」という条件に当てはまるなら、PAYMOは有力な候補になります。
13. PAYMOがおすすめな企業・向かない企業
こんな企業におすすめ
- 正社員・アルバイト・派遣・業務委託など、契約形態が混在している会社
- 軽貨物、人材派遣、警備、販売代理店など、人材の流動性が高い業界の会社(公式紹介でも、こうした業種での導入が多いとされています)
- 求人の差別化として「前払い対応可」を打ち出したい会社
- 前払い対応の事務作業をシステム化したい会社
- まずは費用をかけずに前払い制度を試したい中小企業
こんな企業は慎重な検討を
- スタッフの手数料負担を完全にゼロにしたい(企業が手数料を全額負担したい)会社 ※契約内容の確認が必要
- Pマーク・ISMSなど、認証取得を取引条件とする会社
- 導入社数や事例などの実績を重視して選定する会社
14. PAYMOに関するよくある質問(FAQ)
15. まとめ|まずは公式サイトで条件を確認しよう
結論:PAYMOは、初期費用・月額費用0円で、給与と報酬の両方の前払いに対応したい企業にとって、現実的で試しやすい選択肢です。
理由:導入企業の費用負担がなく、最低利用期間・人数の縛りもありません。立替払い型・直接払い型から資金繰りや社内ルールに合わせて選べ、申請から振込までをシステム化できるからです。
根拠・注意点:一方で、前払いを利用するスタッフ側には手数料(直接払い型1%〜/立替払い型3%〜+振込手数料500円)がかかる設計で、少額の頻繁な申請は割高になりがちです。口コミなどの第三者情報は多くなく、法令面・セキュリティ面は導入前に自社で確認する必要があります。
📝 この記事のまとめ
- 企業の費用は初期0円・月額0円。ただし利用者に手数料が発生する
- 給与も業務委託報酬も対応。雇用形態が混在する現場で一本化しやすい
- 資金に余裕がなければ立替払い型、手数料を抑えたければ直接払い型
- 導入前に手数料の負担者・審査・セキュリティ・法令面を確認する
再び結論(おすすめ):求人票に「前払い対応可」と書ける。スタッフが急な出費でも慌てず、安心して働ける。経理は振込の手間から解放され、協力会社とも良い関係を築ける――。そんな未来を、費用負担なしで始められる可能性があるのがPAYMOです。まずは公式サイトで、自社のケースの手数料・条件・導入までの流れを確認してみてください。
- PAYMO 公式サイト
- PR TIMES|株式会社バイオン「直接払い型プランの提供を開始」(2025年1月31日)
- ASCII.jp(PR TIMES転載)|業務委託報酬の前払いサービス「PAYMO」2024年2月開始
- PRONIアイミツ SaaS|PAYMOの料金プラン
- 金融庁|金融審議会 資金決済制度等に関するWG 資料(2024年10月24日)
- 金融庁|立替サービスと貸金業法に関するQ&A
- 厚生労働省 愛知労働局|賃金支払いの5原則
本記事は上記の公開情報をもとにした一般的な情報提供であり、法的助言ではありません。サービス内容・料金は変更される場合があるため、最新情報は必ず公式サイトでご確認ください。
※本記事はプロモーションを含みます


